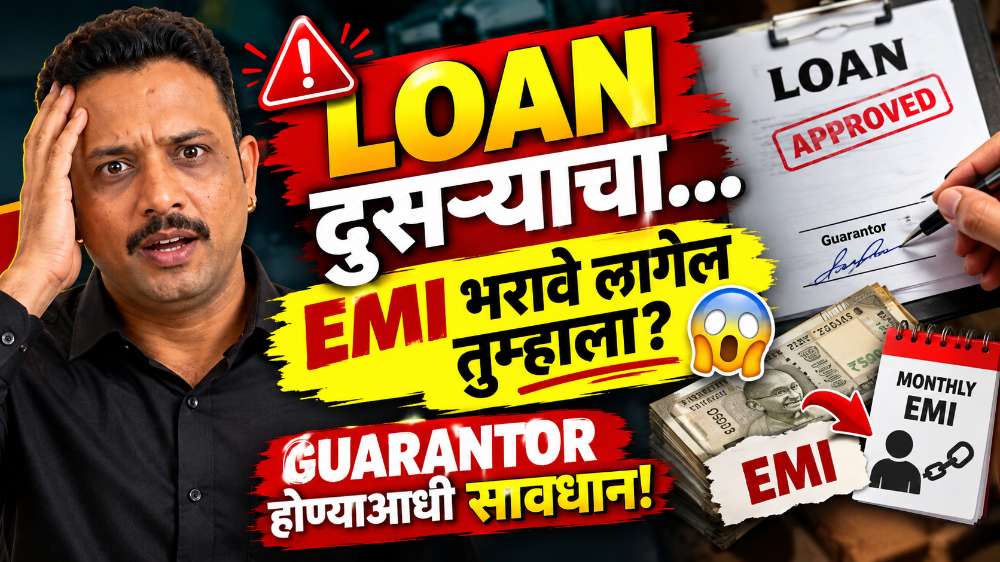
तुमचा एखादा मित्र, नातेवाईक किंवा शेजारी तुमच्याकडे येऊन म्हणतो, “फक्त एका कागदावर सही करायची आहे, बाकी काही करायचं नाही, मला Loan साठी Guarantor हवा आहे.” हे वाक्य ऐकायला अगदी साधं वाटतं. पण प्रत्यक्षात Guarantor होणं म्हणजे एका कागदावर सही करणं नाही, तर कायद्याने तुमच्यावर एक आर्थिक जबाबदारी येणं आहे.
या लेखात आपण अगदी सोप्या भाषेत समजून घेऊया की Guarantor म्हणजे नेमकं काय, कायदा काय सांगतो, बँक तुमच्याकडून पैसे कसे वसूल करू शकते, तुमच्या CIBIL Score वर काय परिणाम होतो, आणि सर्वात महत्त्वाचं म्हणजे Guarantor म्हणून तुम्हाला कोणते हक्क (Rights) मिळतात, जे बहुतेक लोकांना माहीतच नसतात.
Loan Guarantor म्हणजे नेमकं काय?
जेव्हा एखादी व्यक्ती बँकेकडून किंवा कोणत्याही Financial Institution कडून Loan घेते, तेव्हा काही वेळा बँक म्हणते की या कर्जासाठी कोणीतरी Guarantor हवा. Guarantor म्हणजे अशी व्यक्ती जी बँकेला सांगते, “जर मूळ कर्जदाराने (Borrower ने) पैसे परत केले नाहीत, तर मी ती जबाबदारी घेईन.”सोप्या शब्दांत सांगायचं तर, तुम्ही Guarantor असाल आणि borrower ने EMI भरणं बंद केलं, तर बँक थेट तुमच्याकडून पैसे वसूल करू शकते.
कायदा काय सांगतो?
(Indian Contract Act, 1872) भारतात Guarantor किंवा Surety संबंधीचे नियम Indian Contract Act, 1872 मध्ये दिलेले आहेत. यातलं एक महत्त्वाचं कलम आहे Section 128.या कलमानुसार, Guarantor ची जबाबदारी ही मूळ कर्जदाराच्या जबाबदारीइतकीच असते. सोप्या भाषेत सांगायचं तर, कायद्याच्या दृष्टीने borrower आणि guarantor यांची जबाबदारी जवळपास सारखीच मानली जाते.
त्यामुळे borrower ने पैसे भरले नाहीत, तर बँकेला आधी borrower कडे जाऊन प्रयत्न करावाच लागतो असं नाही; बँक हवं तर थेट guarantor कडूनही रक्कम मागू शकते. म्हणूनच “मी फक्त मदत म्हणून सही केली, माझी काही जबाबदारी नाही” हा समज पूर्णपणे चुकीचा आहे.
Borrower ने EMI भरली नाही तर पुढे काय होतं?
समजा तुम्ही एखाद्या मित्राच्या Personal Loan चे Guarantor झालात, आणि काही महिन्यांनी त्याने EMI भरणं बंद केलं. अशा वेळी साधारण पुढील प्रक्रिया होऊ शकते:
- पहिल्यांदा बँक किंवा NBFC कडून Reminder Calls आणि Notices पाठवल्या जातात.
- नंतर Recovery Agents संपर्क साधू शकतात. यासंदर्भात RBI ने अलीकडे recovery agents साठी काही स्पष्ट नियम घालून दिले आहेत, जसे की एजंट सकाळी ८ ते संध्याकाळी ७ याच वेळेत संपर्क करू शकतात, आणि borrower किंवा कर्जाशी संबंधित guarantor सोडून इतर कोणाशीही (मित्र, कुटुंबीय, नातेवाईक) कर्जाबद्दल बोलणं त्यांना करता येत नाही.
- एजंटने चुकीचं किंवा त्रासदायक वर्तन केलं, तर त्याची जबाबदारी बँकेवरही येते, कारण RBI च्या नियमांनुसार एजंटच्या वर्तनासाठी बँक जबाबदार धरली जाते.
- तरीही थकबाकी वसूल झाली नाही, तर बँक कायदेशीर मार्गाने, म्हणजे नोटीस पाठवून किंवा कोर्टात जाऊन, borrower बरोबरच guarantor कडूनही रक्कम मागू शकते.
- म्हणजेच “Loan त्याचा आहे, मला काय” असं म्हणून चालत नाही; प्रत्यक्षात जबाबदारी तुमच्यावरही येऊ शकते.
Guarantor झाल्यावर CIBIL Score वर परिणाम होतो का?
हा सगळ्यात जास्त विचारला जाणारा प्रश्न आहे. याचं उत्तर असं आहे की, Guarantor होणं आणि स्वतः कर्ज घेणं यात फरक आहे. पण borrower ने वेळेवर पैसे भरले नाहीत, किंवा Loan Default झाला, तर त्या कर्जाची नोंद Credit Bureau कडे guarantor च्या नावानेही जाऊ शकते. यामुळे तुमच्या CIBIL Report वर आणि Score वर परिणाम होण्याची शक्यता असते.
याचा सरळ अर्थ असा की, दुसऱ्याच्या चुकीमुळे तुमचा स्वतःचा Credit Score खराब होऊ शकतो, आणि हे बहुतेक लोकांच्या लक्षातही येत नाही, जोपर्यंत स्वतःला कर्ज घ्यायची वेळ येत नाही.
भविष्यात स्वतःचं Loan घेताना अडचण येऊ शकते का?
होय, हीही एक महत्त्वाची गोष्ट आहे. तुम्ही जर एखाद्या मोठ्या Loan चे Guarantor असाल, तर भविष्यात तुम्हाला स्वतःसाठी Home Loan, Car Loan किंवा Business Loan हवा असेल, तेव्हा बँक तुमचं उत्पन्न, सध्याच्या जबाबदाऱ्या (liabilities) आणि परतफेडीची क्षमता तपासताना ही Guarantee सुद्धा विचारात घेऊ शकते. म्हणजे तुम्ही स्वतः कर्ज घेतलं नसलं, तरी दुसऱ्याच्या कर्जाची जबाबदारी तुमच्या स्वतःच्या भविष्यातील कर्जावर परिणाम करू शकते.
बहुतेक लोकांना माहीत नसलेले Guarantor चे हक्क (Rights)
आतापर्यंत आपण फक्त जबाबदारीबद्दल बोललो, पण कायदा फक्त जबाबदारी देत नाही, तर Guarantor ला काही हक्कही देतो. हे हक्क Indian Contract Act मध्ये दिलेले आहेत आणि खूप कमी लोकांना याबद्दल माहिती असते.
- एक, जर तुम्ही Guarantor म्हणून बँकेचे पैसे भरलेत, तर कायद्याने (Section 140 आणि 141 नुसार) तुम्हाला त्या बदल्यात borrower कडून ती रक्कम परत मागण्याचा हक्क मिळतो. इतकंच नाही, तर बँकेकडे borrower ने जी काही सिक्युरिटी किंवा गहाण ठेवलेली असेल, त्यावरही तुमचा हक्क तयार होतो.
- दोन, काही विशिष्ट परिस्थितीत Guarantor ची जबाबदारी संपुष्टातही येऊ शकते. उदाहरणार्थ, जर बँकेने तुमच्या परवानगीशिवाय मूळ Loan Agreement च्या अटींमध्ये मोठा बदल केला, किंवा बँकेने स्वतःच्या चुकीने borrower कडून घेतलेली सिक्युरिटी गमावली, किंवा बँकेने borrower ला अधिक वेळ देऊन नवीन करार केला, तर अशा वेळी Guarantor ची जबाबदारी कमी होऊ शकते किंवा संपूही शकते.
- तीन, जर तुम्ही सतत चालणाऱ्या (Continuing) प्रकारच्या Guarantee मध्ये असाल, म्हणजे भविष्यातील अनेक व्यवहारांसाठी तुम्ही जबाबदार असाल, तर बँकेला लेखी नोटीस देऊन तुम्ही पुढील (भविष्यातील) व्यवहारांसाठीची जबाबदारी थांबवू शकता. आधीच झालेल्या व्यवहारांची जबाबदारी मात्र राहतेच.
या सगळ्याचा अर्थ असा की, Guarantor म्हणजे फक्त एकतर्फी जबाबदारी नाही; योग्य वेळी योग्य कायदेशीर सल्ला घेतला, तर तुमचे हक्कही वापरता येतात.
फक्त मित्र किंवा नातेवाईक आहे म्हणून Guarantor होऊ नका”तो माझा जवळचा मित्र आहे”, “तो नातेवाईक आहे”, “तो वेळेवर पैसे भरतो” — या भावनिक कारणांवर Guarantor होण्याचा निर्णय घेणं धोक्याचं ठरू शकतं. त्याऐवजी पुढील गोष्टी शांतपणे तपासा:
- borrower चं मासिक उत्पन्न किती आहे आणि ते नियमित आहे का
- त्याच्यावर आधीपासून किती इतर कर्जं किंवा EMI आहेत
- हे नवीन Loan घेतल्यावर त्याचं एकूण EMI ते उत्पन्न किती टक्के होतं
- त्याचा व्यवसाय किंवा नोकरी किती स्थिर आहे, या प्रश्नांची उत्तरं समाधानकारक नसतील, तर सही करण्यापूर्वी अजून विचार करा.
- सही करण्यापूर्वी Loan Agreement नीट वाचा
- Guarantor होताना सगळ्यात महत्त्वाची चूक म्हणजे कागदपत्रं नीट न वाचता सही करणं.
सही करण्यापूर्वी खालील गोष्टी नक्की तपासा:
- Guarantor म्हणून तुमची नेमकी जबाबदारी (liability) किती रकमेपुरती मर्यादित आहे
- Default झाल्यास बँक कोणती पावलं उचलू शकते
- व्याज आणि इतर शुल्कांबाबत (charges) अटी काय आहेत
- तुमची Guarantee नेमकी कधी संपते, म्हणजे Loan पूर्ण फिटल्यावर तुमची जबाबदारी आपोआप संपते का
- काही अटी अस्पष्ट वाटल्यास बँकेकडून लेखी स्वरूपात स्पष्टीकरण मागा.
Guarantor होण्यापूर्वी स्वतःला विचारण्याचे प्रश्न
निर्णय घेण्यापूर्वी स्वतःला खालील प्रश्न विचारा, आणि प्रामाणिक उत्तर द्या
- borrower ने पैसे भरले नाहीत, तर संपूर्ण रक्कम भरण्याची माझी आर्थिक क्षमता आहे का
- माझी सध्याची बचत, Emergency Fund आणि इतर जबाबदाऱ्या पाहता, हा धोका मी घेऊ शकतो का
- भविष्यात मला स्वतःला मोठं Loan घ्यायचं असेल, तर या Guarantee चा त्यावर परिणाम होऊ शकतो का
- माझ्या CIBIL Score वर परिणाम झाला, तर मी ते सहन करू शकतो कामी संपूर्ण Loan Agreement वाचलं आहे आणि समजून घेतलं आहे का
- या सगळ्या प्रश्नांची उत्तरं स्पष्टपणे “हो” असतील, तरच पुढे जा
Guarantor झाल्यानंतर कोणती काळजी घ्यावी
- borrower ची EMI नियमित भरली जाते आहे का, याची अधूनमधून चौकशी करा
- Loan Account मध्ये काही थकबाकी दिसते आहे का, हे बँकेकडे किंवा borrower कडे विचारून पाहा
- बँकेकडून किंवा NBFC कडून तुम्हाला काही Notice किंवा Communication आलं, तर ते दुर्लक्षित करू नका, लगेच लक्ष द्याकाही अडचण जाणवल्यास वेळेवर बँकेशी आणि borrower शी संपर्क साधा
शेवटी लक्षात ठेवण्यासारखी गोष्ट
कोणाचा Guarantor होणं चुकीचं नाही, अनेकदा जवळच्या व्यक्तीला खरोखर मदतीची गरज असते. पण योग्य माहिती न घेता, फक्त नातं किंवा मैत्री बघून सही करणं धोकादायक ठरू शकतं.
Loan दुसऱ्याचं असलं, तरी त्या कागदावर सही करण्यापूर्वी तुमची जबाबदारी नेमकी कुठपर्यंत आहे आणि तुमचे हक्क काय आहेत, हे दोन्ही समजून घेणं तितकंच गरजेचं आहे.
तुमचा स्वतःचा Credit Score आणि Loan Options तपासावर बघितल्याप्रमाणे, दुसऱ्याचं Guarantor होण्याचा तुमच्या स्वतःच्या CIBIL Score आणि भविष्यातील Loan वर परिणाम होऊ शकतो. त्यामुळे Guarantor होण्यापूर्वी, आणि झाल्यानंतरही, स्वतःचा CIBIL Score वेळोवेळी तपासणं गरजेचं आहे.
तुम्हाला जर स्वतःसाठी Personal Loan, Home Loan किंवा Business Loan घ्यायचा असेल, तर चांगला Credit Score कसा राखायचा, कोणत्या बँका सध्या कमी व्याजदरात Loan देत आहेत, आणि Loan घेण्यापूर्वी कोणती काळजी घ्यावी, याबद्दल आमच्या इतर लेखांमध्ये सविस्तर माहिती दिली आहे. ती जरूर वाचा, म्हणजे स्वतःसाठी Loan घेताना किंवा दुसऱ्याचं Guarantor होताना योग्य निर्णय घेणं सोपं जाईल.
टीप – हा लेख सर्वसामान्य आर्थिक जागरूकतेसाठी (financial awareness) लिहिलेला आहे. प्रत्येक Loan आणि Guarantee Agreement मधील अटी वेगवेगळ्या असू शकतात, आणि कायदेशीर तरतुदींचा वापर परिस्थितीनुसार बदलू शकतो. त्यामुळे कोणत्याही कागदावर सही करण्यापूर्वी संबंधित बँक किंवा Lender कडून अटी स्पष्ट करून घ्या, आणि गरज वाटल्यास एखाद्या पात्र वकिलाचा किंवा फायनान्शियल सल्लागाराचा सल्ला जरूर घ्या.