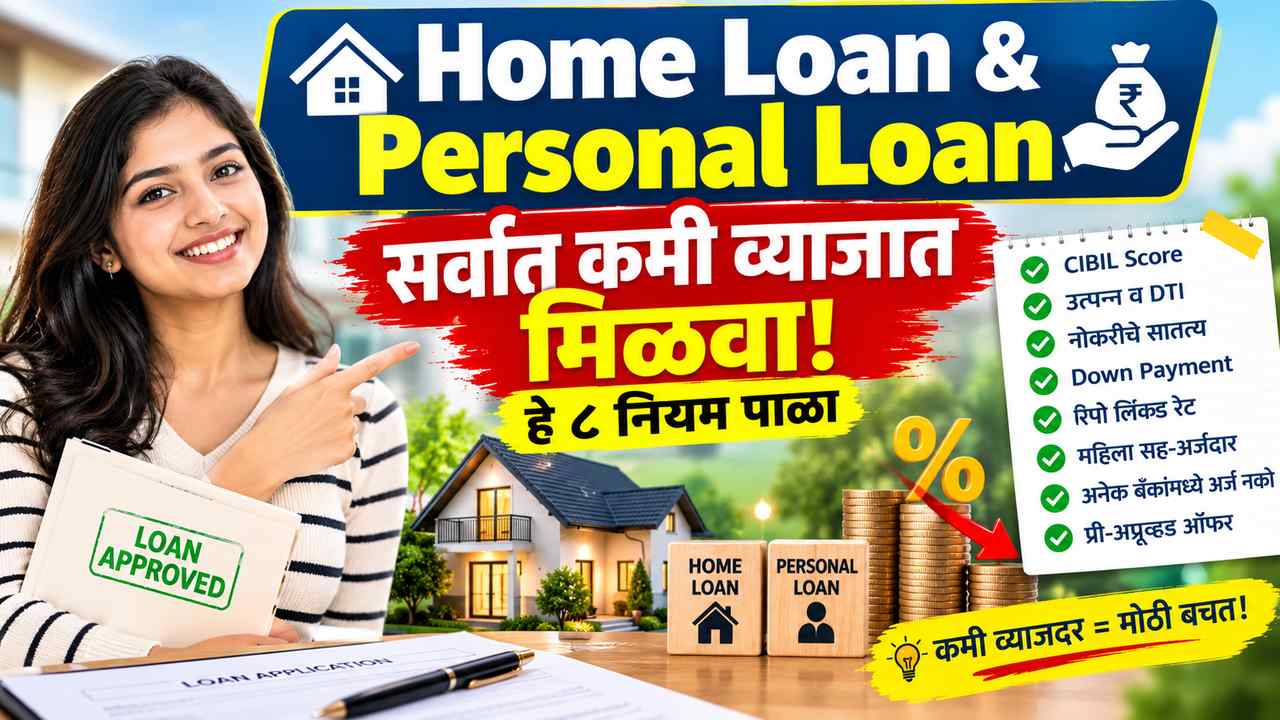
घर खरेदी करणे असो किंवा अचानक उद्भवलेली आर्थिक अडचण, बँकेकडून कर्ज घेताना व्याजदर हा सर्वात कळीचा मुद्दा ठरतो. कर्जाचा व्याजदर १ टक्क्याने जरी कमी झाला, तरी परतफेडीच्या संपूर्ण कालावधीत लाखो रुपयांची बचत होते.
बँका कोणत्या निकषांवर कमी व्याजदर देतात आणि कर्जदारांनी कोणत्या नियमांचे पालन केले पाहिजे, याची सविस्तर माहिती खालीलप्रमाणे आहे.
१. सिबिल स्कोअर ७५० च्या वर राखणे (Maintain High CIBIL Score)
बँका कर्जदाराची पत तपासण्यासाठी सर्वात आधी क्रेडिट स्कोअर पाहतात.
- सिबिल स्कोअर ७५० ते ८०० च्या दरम्यान असल्यास बँका सर्वात कमी व्याजदराच्या श्रेणीत (Lowest Interest Rate Slab) कर्ज मंजूर करतात.
- जर स्कोअर ७०० पेक्षा कमी असेल, तर बँक एकतर अर्ज नाकारते किंवा जोखीम गृहीत धरून १ ते २.५ टक्के अधिक व्याज आकारते.
- क्रेडिट कार्डची बिले आणि सध्या चालू असलेल्या कर्जाचे हप्ते वेळेवर भरल्यास स्कोअर उत्तम राहतो.
२. उत्पन्नाचे प्रमाण आणि कर्ज-उत्पन्न गुणोत्तर (Debt to Income Ratio – DTI)
बँकेला तुमच्या एकूण मासिक उत्पन्नातून इतर कर्जांचे हप्ते वजा जाता किती रक्कम हातात उरते, हे महत्त्वाचे असते.
- कर्जदाराचे एकूण ईएमआय (Existing EMIs) त्याच्या निव्वळ मासिक उत्पन्नाच्या ४० ते ५० टक्क्यांपेक्षा जास्त नसावेत.
- जर तुमचे चालू कर्जांचे प्रमाण कमी असेल, तर परतफेडीची क्षमता मजबूत मानली जाते आणि बँक कमी मार्जिनवर कर्ज ऑफर करते.
३. नोकरीचे स्वरूप आणि कामाचे सातत्य (Employment Stability)
बँका पगारदार व्यक्ती आणि व्यावसायिक दोघांसाठी स्वतंत्र व्याजदर निश्चित करतात.
- नामवंत कंपन्या, सरकारी क्षेत्र किंवा नामांकित बहुराष्ट्रीय कंपन्यांमध्ये (MNCs) काम करणाऱ्यांना सर्वात कमी व्याजदरात वैयक्तिक कर्ज मिळते.
- किमान दोन ते तीन वर्षांचे सलग कामाचे सातत्य आणि एकाच कंपनीत किमान एक वर्ष सेवा असल्यास बँक विशेष सवलती देते.
- व्यवसाय करणाऱ्यांसाठी गेल्या दोन ते तीन वर्षांचे आयकर विवरणपत्र (ITR) आणि नफ्याचे सातत्य तपासले जाते.
४. जास्त डाउन पेमेंटची तयारी (Higher Down Payment for Home Loan)
गृहकर्जासाठी रिझर्व्ह बँकेच्या नियमांनुसार बँक मालमत्तेच्या मूल्याच्या ७५ ते ९० टक्क्यांपर्यंत कर्ज देते (LTV Ratio).
- जर कर्जदाराने स्वतःकडील २० ते २५ टक्क्यांपेक्षा जास्त रक्कम डाऊन पेमेंट म्हणून भरली, तर बँकेची जोखीम कमी होते.
- कमी जोखीम असलेल्या प्रोफाइलसाठी बँका व्याजदरात ०.१५ ते ०.२५ टक्क्यांपर्यंत अतिरिक्त सूट देतात.
५. रेपो लिंक्ड लेंडिंग रेट (Repo Linked Lending Rate – RLLR)
गृहकर्ज घेताना फ्लोटिंग रेट पर्यायामध्ये कर्ज आरबीआयच्या रेपो रेटशी लिंक असल्याची खात्री करावी.
- आरबीआयने रेपो रेट कमी केल्यास त्याचा थेट लाभ तात्काळ कर्जदाराला मिळतो.
- बेस रेट किंवा एमसीएलआर (MCLR) ऐवजी एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR) अंतर्गत कर्ज घेतल्यास पारदर्शकता राहते.
६. महिला सह-अर्जदार (Women Co-Applicant Benefit)
अनेक आघाडीच्या बँका आणि हाऊसिंग फायनान्स कंपन्या महिलांच्या नावावर गृहकर्ज असल्यास विशेष सवलत देतात.
- घराची मालकी किंवा सह-अर्जदार म्हणून महिलेचे नाव असल्यास व्याजदरात साधारणपणे ०.०५ टक्के (५ बेसिस पॉइंट्स) सूट मिळते.
- यामुळे दीर्घ मुदतीच्या कर्जात मोठ्या रकमेची बचत होते.
७. एकाच वेळी अनेक बँकांमध्ये अर्ज न करणे (Avoid Multiple Loan Enquiries)
अनेक लोक कमी व्याजदराच्या शोधात एकाच वेळी ४ ते ५ बँकांमध्ये कर्जाचा अर्ज करतात.
- प्रत्येक बँकेने सिबिल रिपोर्ट तपासल्यामुळे ‘हार्ड एन्क्वायरी’ (Hard Enquiry) नोंदवली जाते.
- वारंवार चौकशी झाल्याने सिबिल स्कोअर घसरतो आणि बँक कर्जदाराला ‘कर्जासाठी उतावीळ’ (Credit Hungry) समजून व्याजदर वाढवू शकते.
- आधी ऑनलाइन तुलना पोर्टलवर व्याजदर तपासावेत आणि योग्य वाटणाऱ्या एकाच बँकेत अधिकृत अर्ज करावा.
८. प्री-अप्रूव्हड ऑफर्स आणि विद्यमान बँकेशी वाटाघाटी (Pre-approved Offers)
ज्या बँकेत तुमचे सॅलरी अकाउंट किंवा मुख्य बचत खाते आहे, त्या बँकेकडे आधी चौकशी करावी.
- चांगल्या आर्थिक व्यवहारांमुळे बँका कमी प्रोसेसिंग फी आणि कमी व्याजदरात प्री-अप्रूव्हड पर्सनल लोन उपलब्ध करून देतात.
- बाजारात चालू असलेल्या इतर बँकांच्या ऑफर्स दाखवून स्वतःच्या बँकेशी व्याजदराबाबत वाटाघाटी करणे शक्य असते.
गृहकर्ज परतफेडीचे गणित (उदाहरणासह)
खालील उदाहरणावरून स्पष्ट होते की व्याजदरात झालेला किरकोळ बदलही २० वर्षांच्या मुदतीत किती मोठा फरक निर्माण करतो:
| कर्जाची रक्कम | व्याजदर | कालावधी | मासिक EMI | एकूण व्याज | एकूण परतफेड |
|---|---|---|---|---|---|
| ₹30,00,000 | 8.50% | 20 वर्षे | ₹26,035 | ₹32,48,331 | ₹62,48,331 |
| ₹30,00,000 | 9.00% | 20 वर्षे | ₹26,992 | ₹34,78,037 | ₹64,78,037 |
₹30 लाखांच्या गृहकर्जावर 9% ऐवजी 8.50% व्याजदर मिळाल्यास, दिलेल्या आकडेवारीनुसार 20 वर्षांत अंदाजे ₹2,29,706 व्याजाची बचत होऊ शकते.
सारांश
कमी व्याजदरात कर्ज मिळवण्यासाठी उत्तम सिबिल स्कोअर, उत्पन्नाचा स्थिर स्रोत आणि योग्य बँकेची निवड या तीन गोष्टी पायाभूत ठरतात. कर्ज घेण्यापूर्वी प्रोसेसिंग फी, प्री-पेमेंट चार्जेस आणि लपलेले शुल्क (Hidden Charges) व्यवस्थित तपासूनच अंतिम करार करावा.