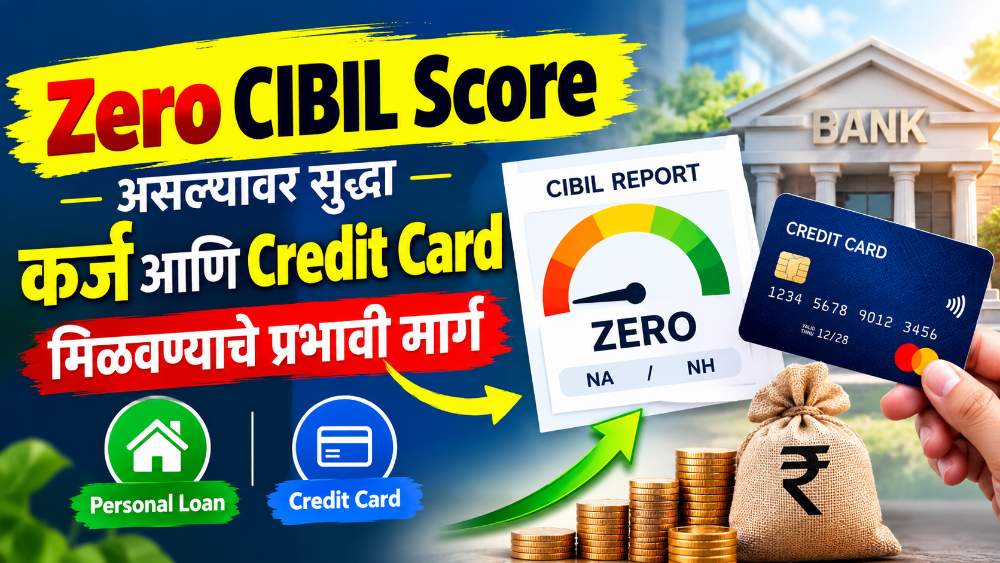
तुमचा Zero CIBIL Score, NA किंवा NH दिसत आहे का? तुम्ही आजपर्यंत कर्ज घेतलेले नाही किंवा क्रेडिट कार्ड वापरलेले नाही, तर काळजी करू नका. शून्य सिबिल स्कोर आणि खराब सिबिल स्कोर या वेगवेगळ्या गोष्टी आहेत.
आम्ही आजच्या लेखात Zero CIBIL Score म्हणजे काय, शून्य सिबिल स्कोअर असल्यावर कर्ज कसे मिळू शकते आणि Credit History कशी तयार करावी, हे जाणून घेऊया.
Zero CIBIL Score म्हणजे काय?(What Is NA or NH in CIBIL Report?)
CIBIL Score हा तुमच्या क्रेडिट व्यवहारांशी संबंधित तीन अंकी स्कोर असतो. सामान्यतः तो 300 ते 900 दरम्यान असतो. मात्र, पुरेशी क्रेडिट हिस्ट्री उपलब्ध नसल्यास रिपोर्टमध्ये NA किंवा NH दिसू शकते.
CIBIL Score 550 असल्यावर
कर्जाचे पर्याय जाणून घ्या!
कमी CIBIL Score असल्यास उपलब्ध पर्याय,
पात्रता आणि महत्त्वाच्या अटी जाणून घ्या.
याचा अर्थ तुम्ही कर्जाची परतफेड करण्यात अपयशी ठरला आहात, असा आपोआप होत नाही. तुम्ही यापूर्वी कर्ज किंवा क्रेडिट कार्ड वापरले नसेल, तर तुमचा क्रेडिट इतिहास उपलब्ध नसण्याची शक्यता असते.
Zero CIBIL Score असताना Personal Loan मिळते का?
होय, काही बँका आणि वित्तीय संस्था क्रेडिट हिस्ट्री नसलेल्या ग्राहकांच्या अर्जाचाही विचार करू शकतात. मात्र, कर्ज मंजूर होईलच याची खात्री नसते. कर्ज देताना पुढील गोष्टी तपासल्या जाऊ शकतात:-
- मासिक उत्पन्न: तुमचा पगार किंवा व्यवसायातील उत्पन्न नियमित आहे का?
- Bank Statement: खात्यातील व्यवहार आणि आर्थिक स्थिती कशी आहे?
- नोकरीची स्थिरता: तुम्ही किती काळापासून नोकरी किंवा व्यवसाय करत आहात?
- परतफेडीची क्षमता: नवीन EMI भरणे तुम्हाला शक्य आहे का?
त्यामुळे Personal Loan for New to Credit शोधताना तुमची उत्पन्नाची कागदपत्रे आणि बँक स्टेटमेंट तयार ठेवा.
How to Build Credit History From Scratch?
शून्यातून क्रेडिट हिस्ट्री तयार करण्यासाठी खालील पर्यायांचा विचार करता येतो.
1. FD वर Credit Card मिळवा
- Fixed Deposit (FD) वर आधारित क्रेडिट कार्ड हा एक पर्याय आहे. याला Credit Card Against Fixed Deposit असे म्हणतात.
- बँक किंवा कार्ड जारी करणारी संस्था तुमच्या FD च्या आधारावर कार्ड देऊ शकते.
- कार्ड वापरताना परवडेल तेवढाच खर्च करा आणि संपूर्ण बिल देय तारखेपूर्वी भरा.
- कार्ड जारी करणारी संस्था व्यवहारांची क्रेडिट ब्युरोकडे नोंद करत असल्यास क्रेडिट हिस्ट्री तयार होण्यास मदत होऊ शकते.
2. EMI सुविधेच्या अटी तपासा
- मोबाईल, लॅपटॉप किंवा इतर वस्तू खरेदी करताना काही वित्तीय संस्था EMI सुविधा देतात.
- अशा कर्जाची नियमित परतफेड क्रेडिट हिस्ट्री तयार करण्यास मदत करू शकते.
- मात्र, केवळ सिबिल स्कोर वाढवण्यासाठी अनावश्यक खरेदी करू नका.
3. Salary Account असलेल्या बँकेशी संपर्क साधा
- तुमचा पगार ज्या बँकेत जमा होतो, त्या बँकेकडे Credit Card किंवा Personal Loan साठी उपलब्ध पर्याय विचारा.
- नियमित उत्पन्न असूनही मंजुरी बँकेच्या पात्रता निकषांवर अवलंबून असते.
4. तारणाधारित कर्जाचे पर्याय समजून घ्या
- Gold Loan सारख्या तारणाधारित कर्जामध्ये सोने तारण ठेवले जाते.
- मात्र, कर्जासाठी पात्रता आणि क्रेडिट स्कोरसंबंधी अटी कर्जदात्यानुसार वेगवेगळ्या असतात.
- केवळ क्रेडिट हिस्ट्री तयार करण्यासाठी अनावश्यक कर्ज घेऊ नका.
Zero CIBIL Score आणि Bad CIBIL Score मधील फरक
Zero CIBIL Score म्हणजे पुरेशी क्रेडिट हिस्ट्री नसणे किंवा स्कोर उपलब्ध नसणे. याउलट, Bad CIBIL Score हा प्रतिकूल क्रेडिट नोंदींशी संबंधित असू शकतो. NA किंवा NH दिसल्यास त्यामागचे नेमके कारण क्रेडिट रिपोर्टमध्ये तपासा.
Instant Loan Apps वापरताना सावध राहा
- Zero CIBIL Score असताना त्वरित कर्ज देण्याचे दावे करणाऱ्या अनोळखी अॅप्सपासून सावध राहा.
- कर्ज देणारी बँक किंवा NBFC अधिकृत आहे का ते तपासा.
- व्याजदर, APR आणि प्रोसेसिंग फी समजून घ्या.- संशयास्पद आगाऊ शुल्क देऊ नका.
- OTP, PIN किंवा बँकिंग पासवर्ड शेअर करू नका.
- गरज असल्यास RBI च्या अधिकृत वेबसाइटवरून संबंधित माहिती पडताळा.
निष्कर्ष
Zero CIBIL Score किंवा NA/NH दिसणे म्हणजे तुमचा क्रेडिट स्कोर खराब आहे, असा निष्कर्ष काढता येत नाही. प्रथम क्रेडिट रिपोर्ट तपासा आणि त्यानंतर FD वर आधारित क्रेडिट कार्ड किंवा इतर योग्य पर्यायांचा विचार करा.
वेळेवर परतफेड करा, अनावश्यक कर्ज टाळा आणि आर्थिक शिस्त पाळा. कर्ज मंजुरी ही संबंधित बँक किंवा वित्तीय संस्थेच्या नियमांवर अवलंबून असते.